
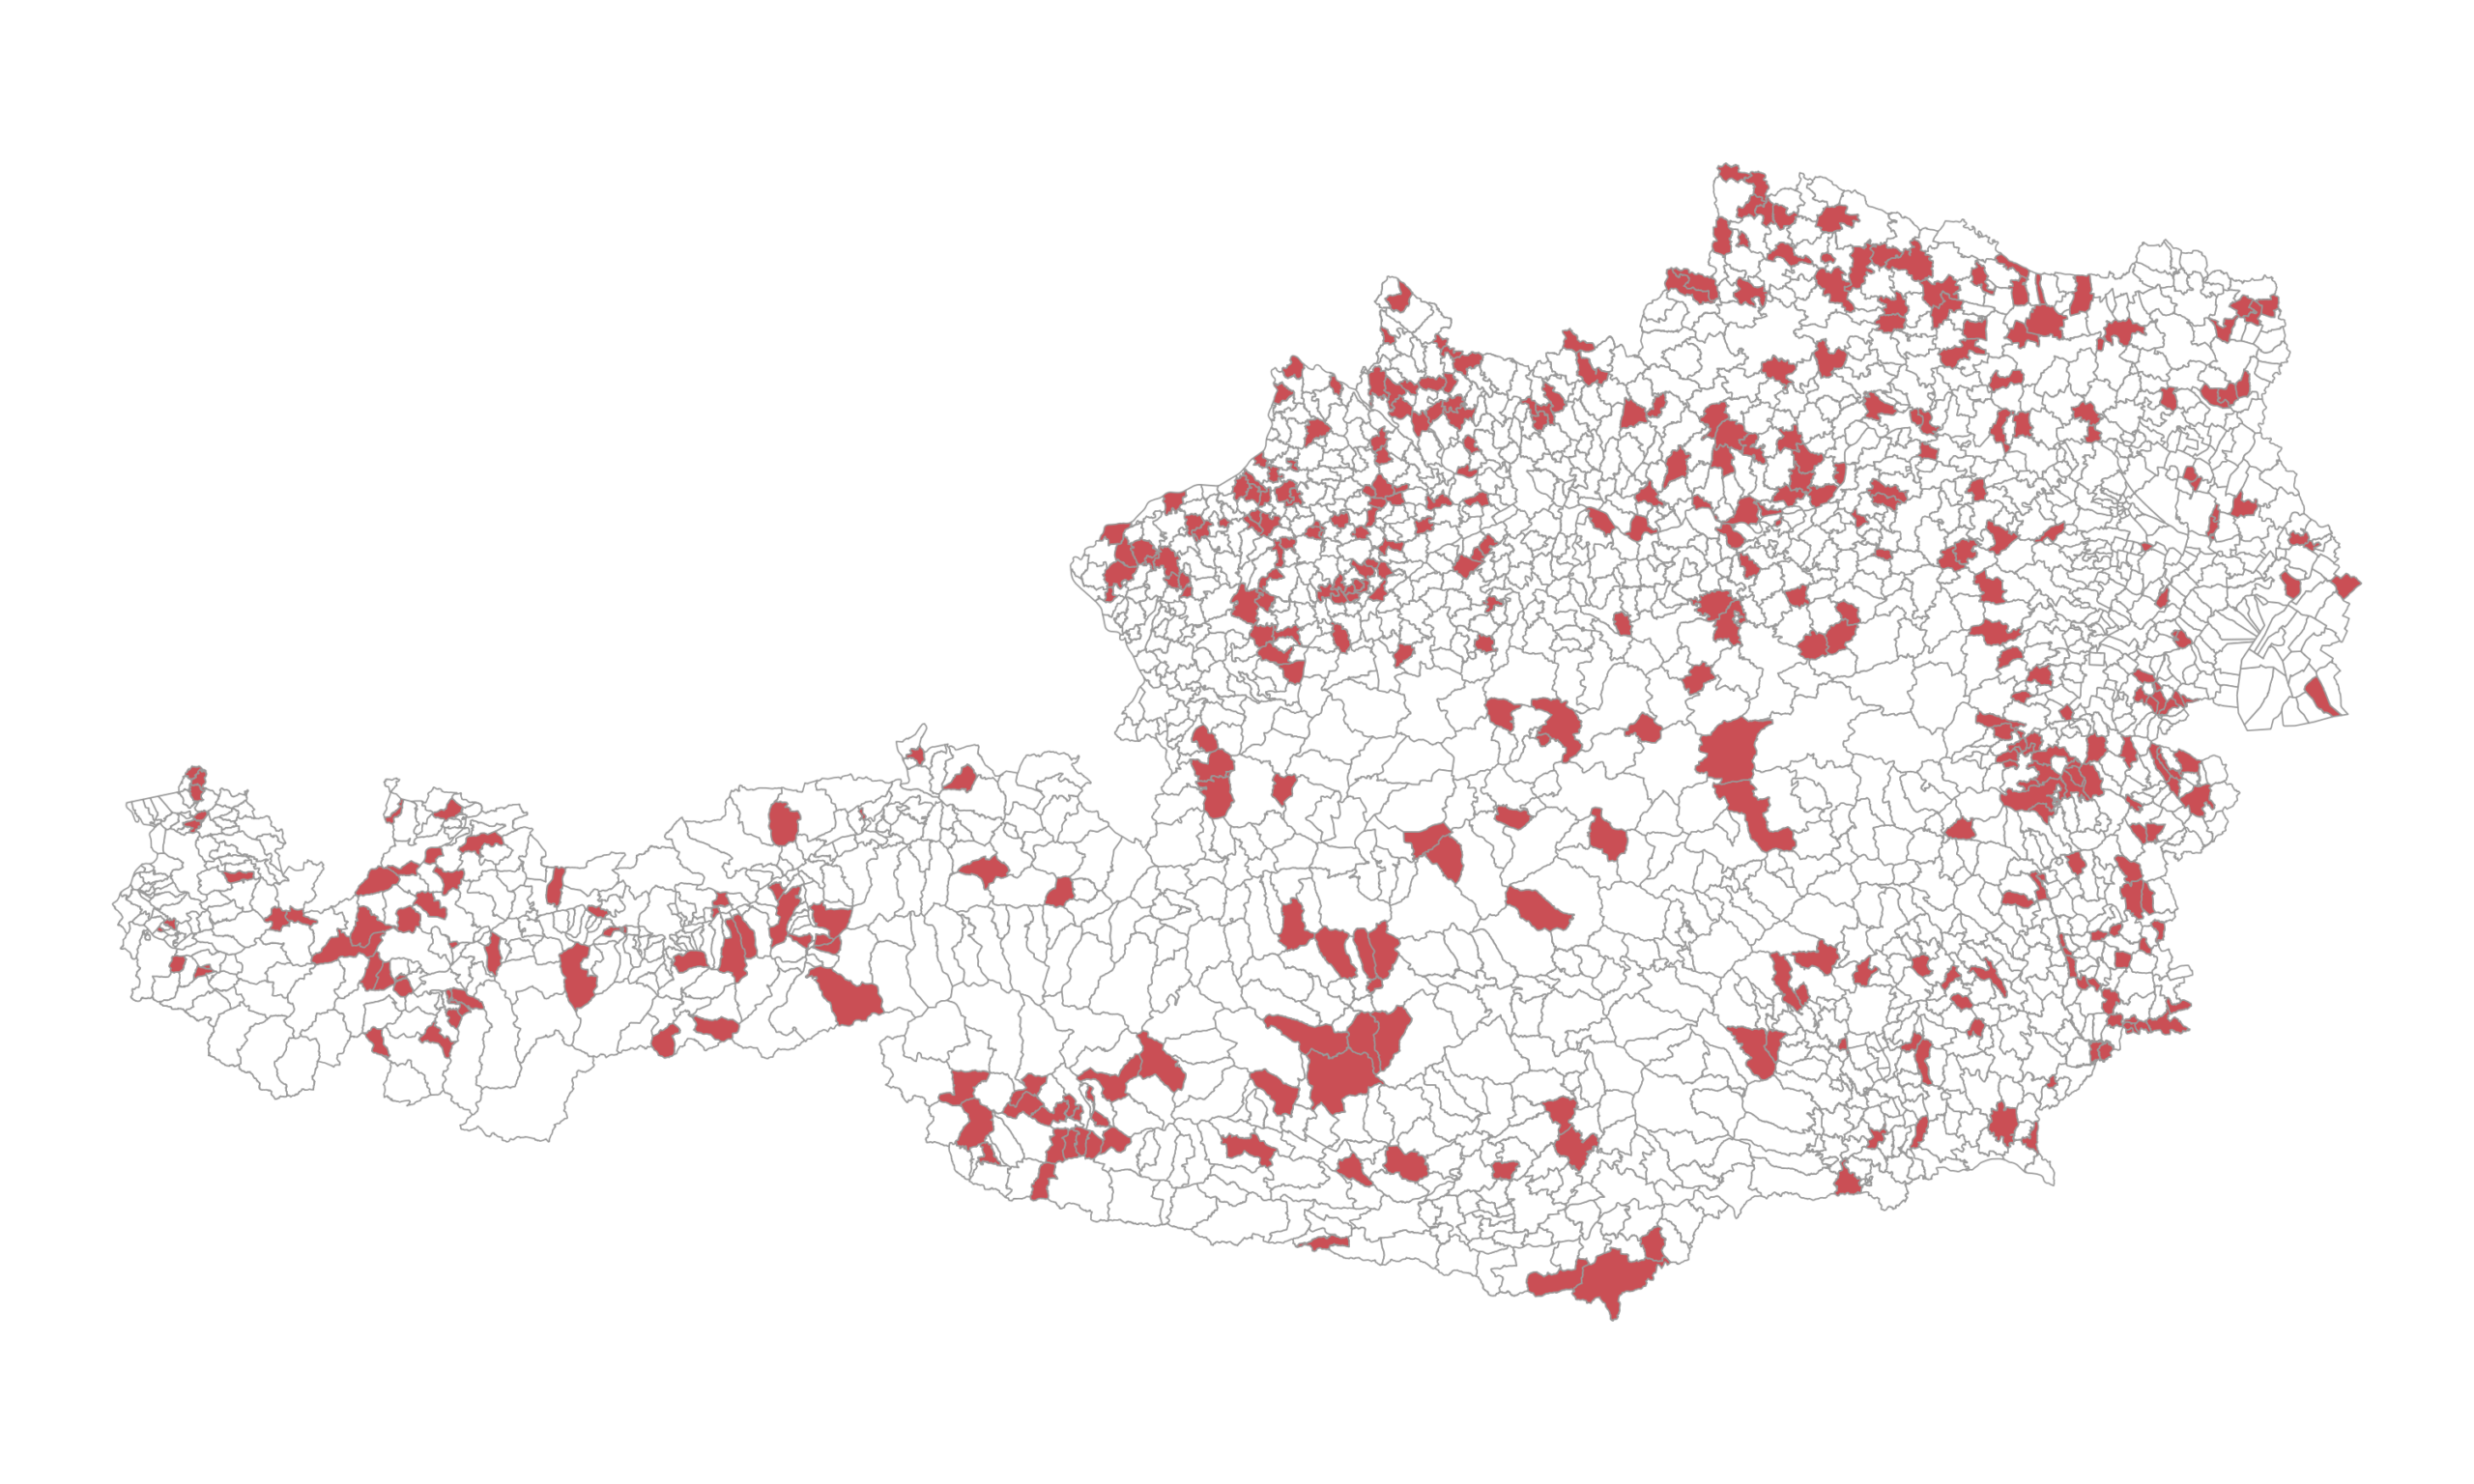
Die Nahversorgung durch den Lebensmitteleinzelhandel (LEH) ist in Österreich insgesamt stabil, aber räumlich ungleich verteilt. Das zeigt eine aktuelle Studie der KMU Forschung Austria. Untersucht wurden 2.114 räumliche Einheiten. Die Wiener Gemeindebezirke wurden dabei separat berücksichtigt.
2024 verfügten 401 der 2.114 räumlichen Einheiten über keinen eigenen LEH-Nahversorger. Das entspricht 19 % der untersuchten Einheiten. Rund 423.000 Einwohner:innen – etwa 5 % der österreichischen Bevölkerung – lebten in einer räumlichen Einheit ohne eigenen Standort.
Besonders häufig fehlen Standorte in kleinen Einheiten: Bei weniger als 500 Einwohner:innen hatten 72 % keinen eigenen LEH-Nahversorger. Ab 5.001 Einwohner:innen wurde keine räumliche Einheit ohne eigenen Standort ausgewiesen.
Zwischen 2021 und 2024 stieg die Zahl der LEH-Standorte österreichweit um 3,6 %. Die Entwicklung fiel regional unterschiedlich aus: In dicht besiedelten Gebieten nahm die Zahl der Standorte um 13,8 % zu. In dünn besiedelten Gebieten ging sie um 3,1 % zurück. In Gebieten mittlerer Bevölkerungsdichte stieg sie um 1,7 %.
Der zentrale Befund ist damit kein flächendeckender Rückzug des Lebensmitteleinzelhandels, sondern eine räumliche Verschiebung der Standorte. Für die Versorgungssituation vor Ort sind neben der Einwohnerzahl auch Siedlungsstruktur, Lage, Erreichbarkeit und lokale Nachfrage relevant.
Die Studie erfasst, ob sich ein LEH-Standort innerhalb einer räumlichen Einheit befindet. Sie misst nicht die konkrete Entfernung zum nächsten Geschäft, individuelle Fahrzeiten oder die fußläufige Erreichbarkeit. Ein fehlender Standort bedeutet daher nicht automatisch eine vollständige Unterversorgung. Umgekehrt gewährleistet ein Standort innerhalb einer Einheit nicht, dass er für alle Haushalte gut erreichbar ist.
Die Ergebnisse sprechen für Lösungen, die an die örtlichen Bedingungen angepasst sind. Dazu können die Stabilisierung bestehender Betriebe, Nachfolgesicherung und hybride Öffnungszeiten ebenso gehören wie multifunktionale Standorte oder mobile und alternative Versorgungsangebote. Entscheidend sind der tatsächliche Bedarf, die Erreichbarkeit und ein dauerhaft tragfähiges Betreiber- und Finanzierungsmodell.
Hier finden Sie die vollständige Studie.
 Newsletter
 Follow Us